O que o CGOB muda na conta do biometano?
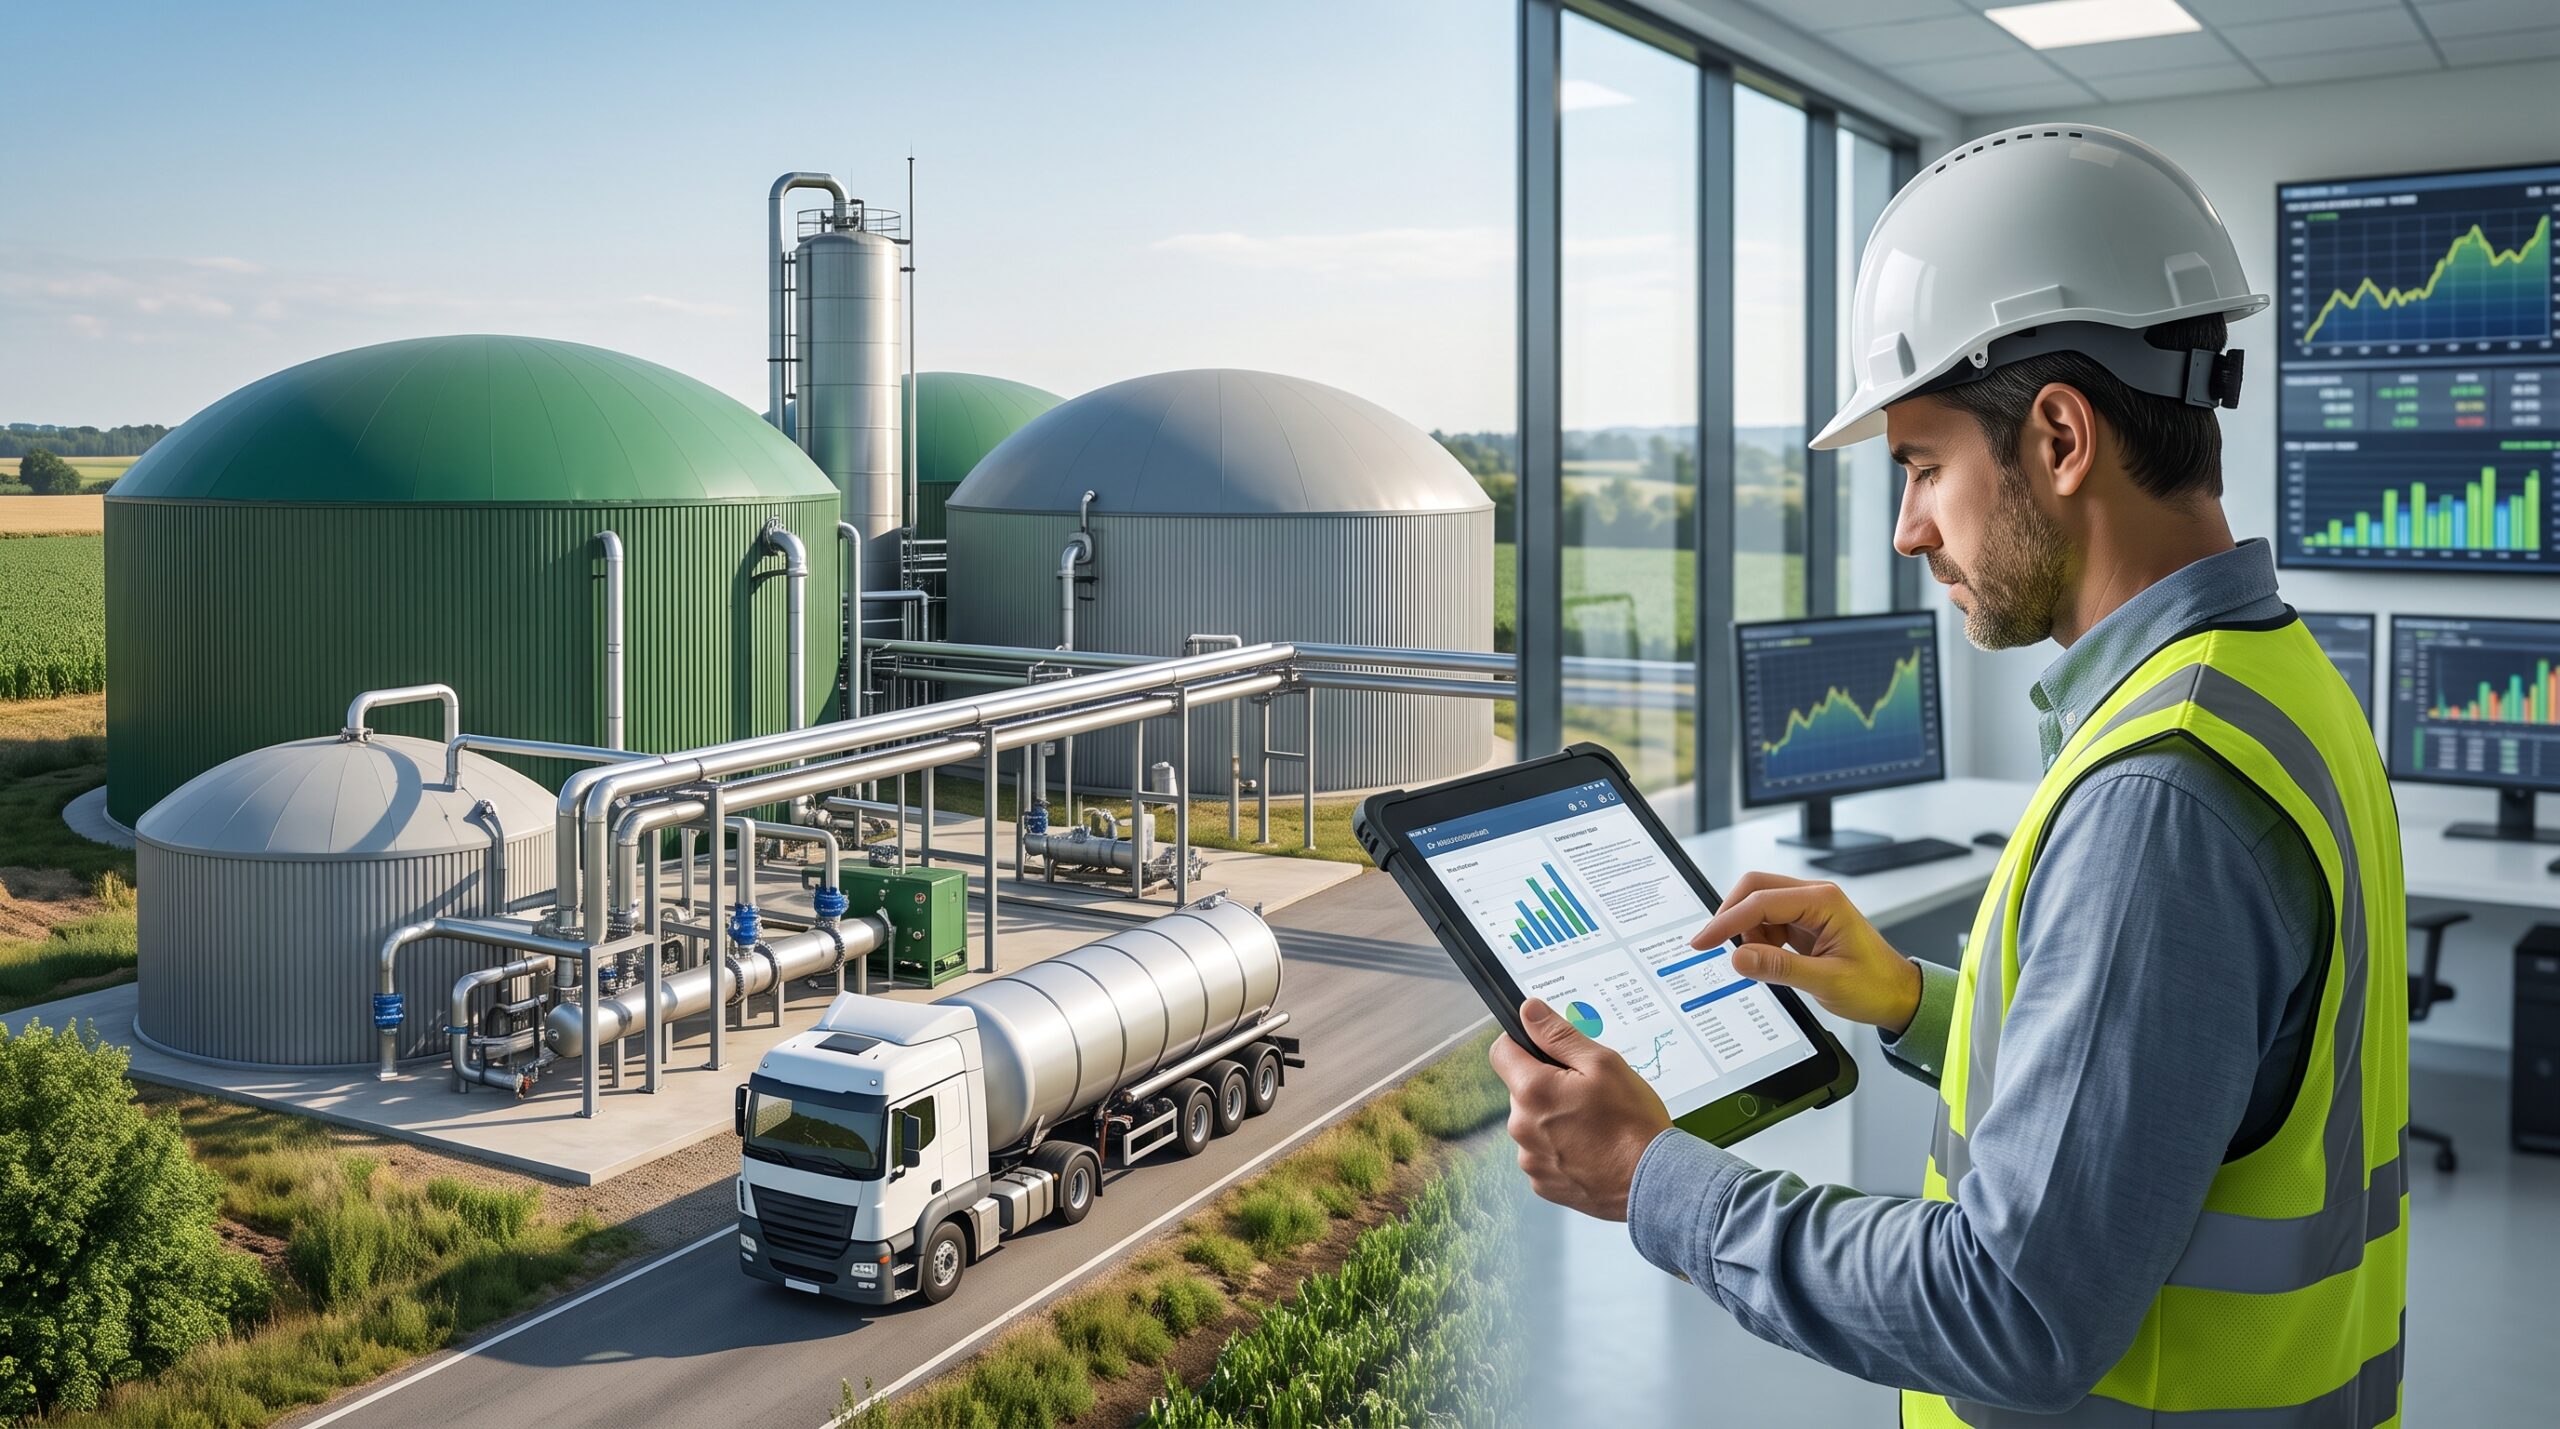
Estudo premiado da COPPE/UFRJ e EPE analisa a fungibilidade de certificados de descarbonização e os aprendizados do CBIO para o novo mercado de biometano.
O Brasil ocupa uma posição de destaque singular no cenário energético internacional. Enquanto a média mundial de energias renováveis na matriz se sustenta em patamares modestos, o país alcançou a marca de metade de sua oferta interna abastecida por fontes limpas. Nos transportes, o setor de maior consumo energético nacional, as fontes renováveis respondem por mais de um quarto da demanda, superando expressivamente a média global.
Esse protagonismo não ocorreu por acaso. Trata-se do fruto acumulado de décadas de políticas públicas estruturantes, desde marcos históricos como o Pró-Álcool até a consolidação do RenovaBio, passando pela expansão contínua da oferta de etanol e biodiesel.O crescimento do mercado e os limites dos mandatos
Em termos práticos, embora os biocombustíveis tenham conquistado fatias expressivas, o mercado global de combustíveis fósseis continuou expandindo-se em volume absoluto. É exatamente nesse contexto que os mecanismos de descarbonização baseados em certificados ganham centralidade no planejamento energético nacional.
Lições do CBIO: entre o sinal econômico e a volatilidade implementado pelo RenovaBio
O CBIO alterou a lógica regulatória ao introduzir metas de descarbonização em substituição aos modelos restritos de percentuais fixos de mistura. A premissa consiste em converter o desempenho ambiental em um sinal de valor econômico direto para o mercado. Contudo, análises recentes sobre o funcionamento desses créditos apontam vulnerabilidades estruturais importantes. Oscilações expressivas de preços — impulsionadas por ajustes normativos, prazos e disputas judiciais — geraram acúmulos de estoque por parte dos emissores e incertezas para os distribuidores.
Quando investidores enfrentam dificuldades para prever a estabilidade do sinal econômico de longo prazo, o planejamento de infraestruturas complexas torna-se vulnerável. O risco reside na transformação de uma política estruturante de transição em um ativo financeiro puramente conjuntural. A chegada do CGOB e o desafio da geografia do gás.
Para estruturar o mercado de biometano, a Lei nº 14.993/2024 (Lei do Combustível do Futuro) instituiu metas anuais de redução de emissões para produtores e importadores de gás natural.
Regulamentado pela ANP, surge o Certificado de Garantia de Origem de Biometano (CGOB). O grande diferencial do instrumento reside na capacidade de desvincular a molécula física de gás de seu atributo de origem renovável. Como grande parte da produção brasileira de biogás e biometano está localizada longe da malha de gasodutos de transporte, o CGOB permite transacionar o atributo verde sem a necessidade de escoamento físico imediato para o consumidor obrigado, solucionando gargalos logísticos regionais.CGOB e CBIO: funções distintas na descarbonização
É fundamental distinguir os papéis de cada instrumento para evitar confusões regulatórias: CBIO: Traduz a redução da intensidade de carbono de um combustível ao longo de todo o seu ciclo de vida em emissões evitadas. Já o CGOB atesta formalmente a origem renovável e o volume exato de biometano produzido e comercializado.
Enquanto o primeiro foca na mitigação quantificada de gases de efeito estufa, o segundo valida a procedência e a quantidade do energizado. Oferta, dupla contagem e governança tributária. Com potencial econômico nacional estimado pela EPE em mais de 84 milhões de metros cúbicos diários — superando com folga as projeções de demanda obrigatória —, o país dispõe de recursos abundantes. O desafio central reside na governança para evitar a chamada dupla contagem. O biometano pode, teoricamente, interagir com o CGOB, com o CBIO e com créditos de carbono voluntários.
O estudo aponta que não há fungibilidade plena entre eles, pois cada um remunera esferas distintas. O risco real de dupla contagem ocorre apenas quando instrumentos distintos tentam reivindicar simultaneamente o mesmo benefício ambiental ou a mesma tonelada de redução de emissões para fins de cumprimento regulatório. Além disso, questões tributárias — como a ausência de um regime específico de Imposto de Renda comparável ao benefício concedido aos CBIOs até 2030 — exigem atenção para não sobrecarregar os custos de transação na formação de preços do CGOB. Em última análise, garantir regras transparentes, rastreabilidade e segurança jurídica será determinante para que o biometano cumpra seu vasto potencial na transição energética brasileira.
Conheça a infraestrutura da B4, Bolsa de Ação Climática
B4 — Bolsa de Ação Climática
https://bolsa.b4.capital
Índice de Ativos Sustentáveis
https://indices.b4.capital/
Índice IBAS B4
https://ibas.b4.capital/
Boletim de Ativos Sustentáveis B4
https://b4.capital/pt/category/boletim/
Agente do Clima
https://agentedoclima.com
Portal B4 de Imprensa
https://portalb4.com
Relógio de Ação Climática
https://b4.capital/pt/relogio-de-acao-climatica/
Aplicação para Projetos Sustentáveis
https://b4.capital/pt/listagens-b4/
Blog da B4
https://b4.capital/pt/blog/
Como abrir sua conta na B4
https://b4.capital/pt/como-abrir-sua-conta-na-b4-a-primeira-bolsa-de-acao-climatica/
Como listar projetos na B4
https://b4.capital/pt/como-listar-projetos-na-b4-a-primeira-bolsa-de-acao-climatica/
Como funcionam os projetos na B4
https://b4.capital/pt/como-funcionam-os-projetos-na-b4-a-bolsa-de-acao-climatica/
0 comentários